עבור עצמאי, היכולת לעבוד היא לא רק מקור הפרנסה – היא המנוע שמחזיק את העסק ואת הבית.
לקוח שלנו, עצמאי, עבר התקף לב ונאלץ לעצור את עבודתו בתקופת ההחלמה. לצד ההתמודדות הרפואית, נוצר גם חשש כלכלי משמעותי: ההכנסה נפגעה, אבל ההוצאות של הבית והעסק לא נעצרו.
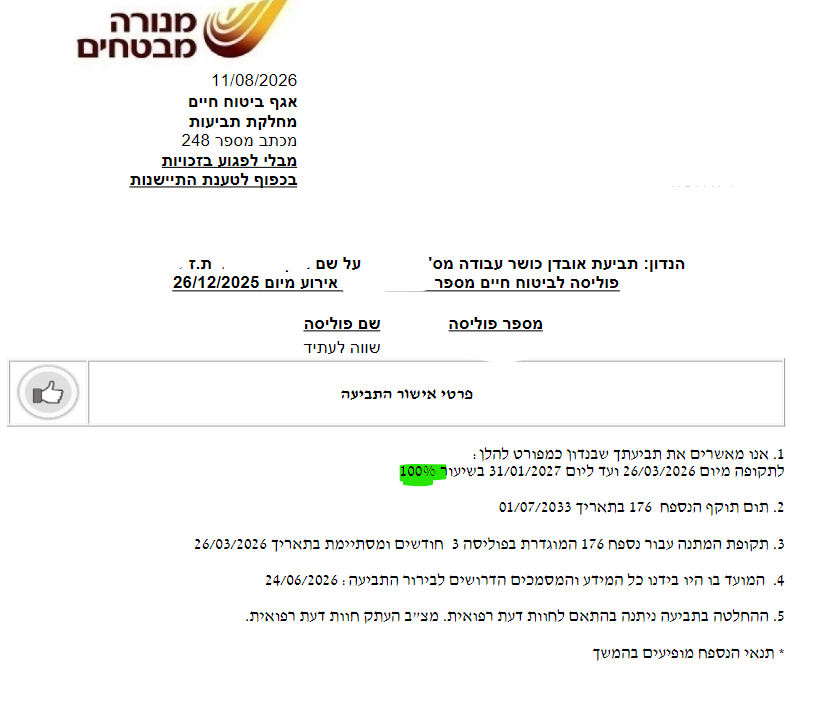
הגשנו עבורו תביעה לאובדן כושר עבודה. זו הייתה תביעה מורכבת, שדרשה איסוף מסמכים, השלמות, התכתבויות רבות ועמידה ממושכת מול חברת הביטוח על מלוא זכויותיו.
לאחר לא מעט מחלוקות ובדיקות – התביעה אושרה בשיעור מלא של 100% לתקופה שנקבעה. ✅
תביעות אובדן כושר עבודה עשויות להגיע לסכומים משמעותיים מאוד, משום שלא מדובר בהחזר חד־פעמי אלא בקצבה חודשית שנועדה להחליף חלק מההכנסה בתקופה שבה המבוטח אינו מסוגל לעבוד.
אצל עצמאים החשיבות גדולה במיוחד. אין מעסיק שממשיך לשלם משכורת, ולעיתים העסק עצמו תלוי לחלוטין בנוכחות וביכולת העבודה של בעליו.
חשוב להבין: גם כאשר קיים כיסוי בפוליסה, אישור התביעה אינו תמיד אוטומטי. חברת הביטוח בוחנת את המצב הרפואי, את העיסוק, את מידת הפגיעה ביכולת לעבוד ואת המסמכים שהוגשו. לכן לאופן שבו התביעה נבנית ומוצגת יכולה להיות משמעות גדולה.
ברגעים כאלה התפקיד שלנו הוא לא רק להעביר טפסים. הוא לאסוף את החומר הנכון, להשלים את מה שחסר, להתמודד עם הטענות שעולות ולעמוד לצד הלקוח עד שזכויותיו נבחנות במלואן.
עצמאים – אל תחכו לרגע שבו הגוף מכריח אתכם לעצור. בדקו מראש מהו סכום הכיסוי שלכם לאובדן כושר עבודה והאם הוא באמת מתאים להכנסה ולהוצאות שלכם.
אנחנו כאן כדי לבדוק, להסביר וללוות אתכם גם בתביעות המורכבות ביותר. 💛
הזכאות, שיעור אובדן כושר העבודה, סכום הקצבה ותקופת התשלום נקבעים בהתאם לתנאי הפוליסה, לעיסוק המבוטח, למסמכים הרפואיים ולהחלטת חברת הביטוח.
אין באמור משום ייעוץ ו/או שיווק מוצרי ביטוח או שיווק השקעות ו/או ייעוץ מס ואין בו משום תחליף לשירותים כאמור המתחשבים בנתונים ובצרכים המיוחדים של כל אדם . אין באמור משום המלצה בנוגע לכדאיות השקעה במוצרים או מכשירים פיננסיים כלשהם ואין בדברים משום הזמנה ו/או הצעה לביצוע פעולות במוצרים הנזכרים. אין באמור כדי להוות התחייבות להשאת תשואה כלשהי .